Il terremoto che ha colpito il settore delle telecomunicazioni il 19 marzo 2026 non è una questione di antenne, ma di portafogli. Lo scontro frontale tra INWIT e il duo TIM-Fastweb/Vodafone segna il punto di rottura di un modello che per un decennio è stato la “gallina dalle uova d’oro” dei bilanci telco.
Siamo di fronte a una lotta di logoramento. INWIT potrebbe rivolgersi anche ai tribunali per proteggere la sua rendita, mentre TIM e Fastweb useranno forse il loro peso contrattuale per strozzare i prezzi. È probabilmente una partita a scacchi finanziaria dove l’unico grande assente sembra essere l’interesse per uno sviluppo tecnologico armonioso del Paese.
Il 13 Luglio 2026 il Tribunale di Milano ha respinto la richiesta di sospensiva urgente presentata da Inwit contro Tim, nata da uno scontro sulla fine del loro accordo di servizio.
Tim si ritiene soddisfatta della decisione, affermando che il giudice ha confermato la correttezza del proprio recesso dal contratto e ha escluso qualsiasi abuso economico o urgenza. Dall’altra parte, Inwit ridimensiona la portata della decisione, spiegando che il tribunale ha solo negato i provvedimenti d’urgenza senza entrare nel merito della questione contrattuale. Di conseguenza, Inwit intende avviare una causa ordinaria ed è pronta a continuare il ricorso, convinta che il contratto sia ancora valido.
Sommario
La Genesi: Quando vendere le torri era “l’affare del secolo”
Fino a metà degli anni 2010, gli operatori mobili possedevano i propri tralicci. Erano asset pesanti, costosi da mantenere e “affamati” di capitale (Capex).
La svolta arrivò con la creazione di INWIT (spin-off di TIM) e la successiva fusione con le torri di Vodafone. L’obiettivo era il sell & lease-back:
L’incasso: Gli operatori vendono le torri, incassano miliardi per abbattere il debito e far felici gli azionisti.
L’affitto: In cambio, firmano contratti di affitto (MSA) blindatissimi fino al 2038, pagando un canone per occupare uno spazio su quei pali che una volta erano loro.
Sembrava l’uovo di Colombo: meno asset, più cassa, e una TowerCo “pura” e neutrale che ottimizzava i siti ospitando più operatori contemporaneamente. E’ una procedura che usa perfino lo Stato quando vende l’immobile che è sede di un’istituzione e poi lo affitta dal nuovo proprietario. Sappiamo bene come va a finire.
Il 19 Marzo 2026: Il “Blitz” che ha fatto crollare la borsa
L’annuncio di una Joint Venture 50/50 tra TIM e Fastweb+Vodafone per costruire 6.000 nuove torri “in proprio” ha mandato il titolo INWIT al tappeto (con perdite importanti).
Perché? Perché se i tuoi due principali clienti (che pesano per l’80% del fatturato) decidono di farsi le torri da soli, il modello di business basato sull’esclusiva e sulla “neutralità” crolla.
La risposta di INWIT: Battaglia legale all’orizzonte?
La reazione del CDA di INWIT è stata una dichiarazione di guerra. L’azienda ha promesso di difendere i contratti “in tutti i luoghi e in tutti i mari”.
Il nodo legale: INWIT vanta un diritto di prelazione sui nuovi siti e contratti blindati fino al 2038.
La provocazione: Gli operatori sono accusati di voler forzare una revisione dei canoni di affitto, diventati troppo cari a causa dell’inflazione e del costo dell’energia.
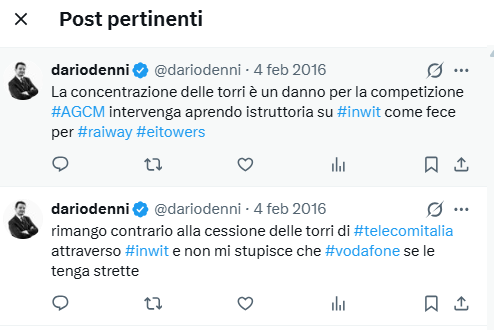
Dario Denni: “Lo dicevo nel 2016. E non è un piacere aver avuto ragione oggi.”
Dieci anni fa, mentre tutti brindavano alla nascita di INWIT, io scrivevo questi due tweet controcorrente:
All’epoca sembravo un pessimista. Il 20 marzo 2026, i nodi sono venuti al pettine:
INWIT crolla in Borsa (-24%) perché i suoi stessi fondatori scappano.
TIM e Fastweb/Vodafone corrono ai ripari: vogliono costruirsi 6.000 torri “fatte in casa”.
Guerra legale “in tutti i luoghi e in tutti i mari” per bloccare i contratti.
Cosa è successo? Semplice. Gli operatori hanno venduto i gioielli di famiglia per fare cassa subito. Ora si ritrovano “inquilini” in casa propria, con affitti stellari che non possono più permettersi.
È la “low-costizzazione” delle TLC: siccome il leasing costa troppo, l’operatore toglie i sedili o prova a ricomprarsi il vecchio aereo venduto anni prima.
Il risultato? Infrastrutture duplicate, efficienza zero e lo Stato che deve metterci i miliardi del PNRR per coprire i buchi lasciati dai privati.
Vendere le torri nel 2016 è servito a far quadrare i bilanci di allora. Oggi il bancomat è vuoto e il conto probabilmente lo pagheremo noi. Non c’è molta innovazione dietro questa mossa. Non si cercano le “New Radio” o l’Edge Computing. Si cercano soldi. In un mercato italiano dove i ricavi per utente (ARPU) sono ai minimi storici a causa della concorrenza estrema, il costo del leasing di INWIT è diventato un cappio al collo.
L’analogia con le compagnie aeree potrebbe aiutare a capire cosa sta accadendo, quando il margine scompare, si inizia a tagliare tutto. Se il leasing dell’aereo costa troppo, l’operatore preferisce comprarsi un aereo vecchio e togliere i sedili pur di risparmiare, sacrificando l’efficienza complessiva del sistema in nome del risparmio immediato.
Il convitato di pietra: Lo Stato
Qui sta l’ironia amara della vicenda. Mentre i privati litigano per spostare cifre da una colonna all’altra del bilancio, il sistema Paese rischia di trovarsi con infrastrutture duplicate e meno efficienti.
Chi pagherà per coprire le “zone bianche” e i fallimenti di mercato? Lo Stato.
Attraverso i fondi del PNRR, i bandi Infratel e nuovi incentivi, il contribuente finirà per finanziare quella rete che gli operatori non vogliono più pagare a prezzo di mercato. È il solito schema: privatizzare i profitti (incassati con la vendita delle torri anni fa) e socializzare gli investimenti (chiesti allo Stato oggi).
Nel 2015, i grandi operatori (TIM, Vodafone, WindTre) consideravano le torri, l’infrastruttura passiva fatta di pali, cemento e alimentazione, come un peso morto nei bilanci. Erano asset che richiedevano CAPEX (investimenti in conto capitale) elevatissimi e manutenzione costante.
La strategia fu chiara: lo spin-off. TIM creò INWIT, vendendo gradualmente le quote per incassare miliardi e abbattere il debito. Nel 2020, l’integrazione con le torri di Vodafone Italia consolidò il colosso che conosciamo oggi: un “tower operator” puro con oltre 25.000 siti.
Il patto era semplice (modello Sell & Lease-back):
Gli operatori vendono le torri e incassano liquidità immediata.
In cambio, firmano contratti di affitto a lunghissimo termine (Master Service Agreement – MSA) fino al 2038.
La TowerCo (INWIT) diventa un soggetto neutrale che affitta lo stesso palo a più operatori (multi-tenancy), riducendo l’impatto ambientale e i costi per il sistema Paese.
La reazione dei mercati è ancora critica
Il mercato ha recepito immediatamente la gravità della notizia:
INWIT: Il titolo è colato a picco, perdendo tra il 15% e il 24% in una sola seduta, con ripetute sospensioni per eccesso di ribasso.
Revisione delle stime: L’azienda è stata costretta a tagliare la guidance per il 2026 e a rivedere al ribasso l’outlook fino al 2030.
La risposta del CDA di INWIT non si è fatta attendere ed è stata di una durezza senza precedenti. La società sostiene che la creazione di questa JV violi apertamente i contratti esistenti.
“Difenderemo i nostri contratti in ogni sede,” recita in sostanza il comunicato.
I punti fermi di INWIT sono chiari:
Blindatura contrattuale: Gli accordi MSA sono validi fino al 2038.
Diritto di prelazione: INWIT vanta un right of first refusal (diritto di prima offerta) su qualsiasi nuovo sito che gli operatori intendano costruire.
Accusa di opportunismo: Gli operatori starebbero cercando una “squilibrata revisione” dei canoni, diventati pesanti a causa dell’inflazione galoppante degli ultimi anni.
Il nocciolo della questione: non è tecnologia, è cassa
Nonostante si parli di 5G Advanced o Edge Computing, il vero motore della discordia è puramente finanziario. Gli operatori mobili italiani si trovano in una “tempesta perfetta”:
ARPU ai minimi termini: I ricavi medi per utente in Italia sono tra i più bassi d’Europa a causa di una concorrenza fratricida.
Costi fissi insostenibili: I canoni di leasing pagati a INWIT, spesso indicizzati all’inflazione, erodono i margini operativi.
La metafora calza a pennello: è come una compagnia aerea low-cost che, strozzata dai costi di leasing dei velivoli, decide di ricomprarsi gli aerei e rimuovere i sedili per risparmiare. TIM e Fastweb+Vodafone stanno cercando di “tornare padroni in casa propria” per non dover più pagare il ricarico del fornitore neutrale, anche a costo di rinunciare all’efficienza della condivisione totale.
Se il modello della TowerCo neutrale fallisce o si frammenta, le conseguenze ricadono sulla collettività e sullo Stato.
Duplicazione e inefficienza: Una torre condivisa da tre o quattro operatori è efficiente; due torri vicine che ospitano un operatore ciascuna sono uno spreco di energia, suolo e autorizzazioni.
Il ruolo dello Stato: L’Italia ha già investito centinaia di milioni tramite PNRR e bandi Infratel per coprire le “zone grigie”. Se gli operatori privati iniziano una guerra di logoramento sui costi di infrastruttura, il rischio è un rallentamento della copertura nazionale.
Ancora una volta, assistiamo a una dinamica classica: privatizzazione dei profitti e socializzazione dei costi. Quando l’investimento privato non basta o diventa “troppo caro” per i bilanci societari, sarà lo Stato a dover intervenire con nuovi incentivi per chiudere il gap digitale.
La battaglia è appena iniziata. INWIT ha dalla sua parte contratti solidi, ma è difficile lottare contro clienti che rappresentano l’80% dei tuoi ricavi. Il finale più probabile? Una rinegoziazione aggressiva dei canoni di affitto in cambio della rinuncia (o del ridimensionamento) della nuova Joint Venture.
Nel frattempo, il settore rimane nel caos. Non si tratta di una rivoluzione tecnologica, ma di una lotta disperata per la sopravvivenza dei margini in un mercato, quello italiano, che continua a chiedere sempre più connettività a prezzi sempre più bassi.
25 Marzo 2026 – inizia la battaglia giudiziaria
Inwit ha ricevuto da Fastweb e Vodafone la disdetta del Master Service Agreement (MSA), la considera illegittima e priva di fondamento giuridico. Per questo impugnerà l’atto e chiederà immediatamente al Tribunale di Milano un provvedimento cautelare per bloccare la disdetta. La società ribadisce che il contratto è valido ed efficace fino al 2038.
Quando si sciolgono gli impegni contrattuali, gli impatti non sono mai solo economici o tecnologici. Ci sono almeno altri due livelli che chiameremo “pubblici” e su cui lo Stato non può rimanere agnostico: sicurezza/sovranità e concorrenza/stabilità degli investimenti.
Lo ha affermato Dario Denni, advisor di public affairs nelle telecomunicazioni e fondatore di Europio Consulting, commentando lo scontro in corso tra INWIT, TIM e Fastweb sulla rinegoziazione dei contratti di affitto delle torri e l’annuncio della joint venture per la costruzione di nuove infrastrutture 5G.
«Il fatto che gli attori INWIT e Fastweb siano prevalentemente stranieri non riduce il ruolo dello Stato: lo aumenta. Poi con l’ingresso di Poste in TIM, forse lo raddoppia», ha aggiunto Denni.
Il riferimento è alla tensione aperta dopo l’accordo non vincolante tra TIM e Fastweb (controllata da Swisscom) per realizzare fino a 6.000 nuove torri, iniziativa che INWIT considera in contrasto con i Master Service Agreement in vigore fino al 2038 e che ha già portato la tower company a tagliare la guidance 2026. Parallelamente, Poste Italiane ha lanciato l’OPAS totalitaria su TIM, destinata a riportare sotto controllo pubblico prevalente la principale rete di telecomunicazioni nazionale. Secondo Denni, in un settore strategico come le infrastrutture critiche di rete mobile, il coinvolgimento diretto dello Stato non è un’opzione ideologica ma una necessità di tutela della resilienza nazionale, della cybersecurity e della continuità dei servizi essenziali, soprattutto in un contesto di crescente autonomia strategica europea. La vicenda, ha concluso l’esperto, rappresenta un banco di prova per l’equilibrio tra esigenze di efficienza competitiva degli operatori e stabilità degli investimenti infrastrutturali di lungo periodo.
Nel panorama della contrattualistica societaria, la controversia tra Tim e Inwit rappresenta un classico esempio di scontro sulla legittimità del recesso unilaterale e sull’attivazione delle tutele d’urgenza.
La pronuncia del Tribunale di Milano si inserisce nell’alveo dei procedimenti cautelari, caratterizzati da una cognizione sommaria. Il giudice ha rigettato il ricorso di Inwit basandosi principalmente sulla carenza del cosiddetto periculum in mora, ovvero l’improcrastinabile urgenza e il rischio di subire un danno grave e irreparabile nelle more del giudizio ordinario. In aggiunta, sotto il profilo del fumus boni iuris (la parvenza di fondatezza del diritto vantato), il magistrato non ha ravvisato gli estremi per configurare un abuso.
Tuttavia, l’ordinanza di rigetto non ha efficacia di giudicato sul rapporto sostanziale. Il provvedimento cautelare, per sua natura, non dirime la questione principale, ossia l’esatta interpretazione delle clausole contrattuali e l’efficacia del diritto d’opzione esercitato da Inwit nel 2022, volto a prorogare il Master Service Agreement fino al 2038.
Lo scontro si sposta ora su due binari processuali distinti: da un lato, la possibile proposizione di un reclamo collegiale contro l’ordinanza cautelare (ex art. 669-terdecies c.p.c.) e, dall’altro, l’instaurazione del giudizio di merito a cognizione piena, sede in cui le parti dovranno dedurre e provare le rispettive posizioni sull’adempimento e sulla durata del vincolo negoziale. Fonti giornalistiche riportavano anche trattative private parallele in corso di giudizio.