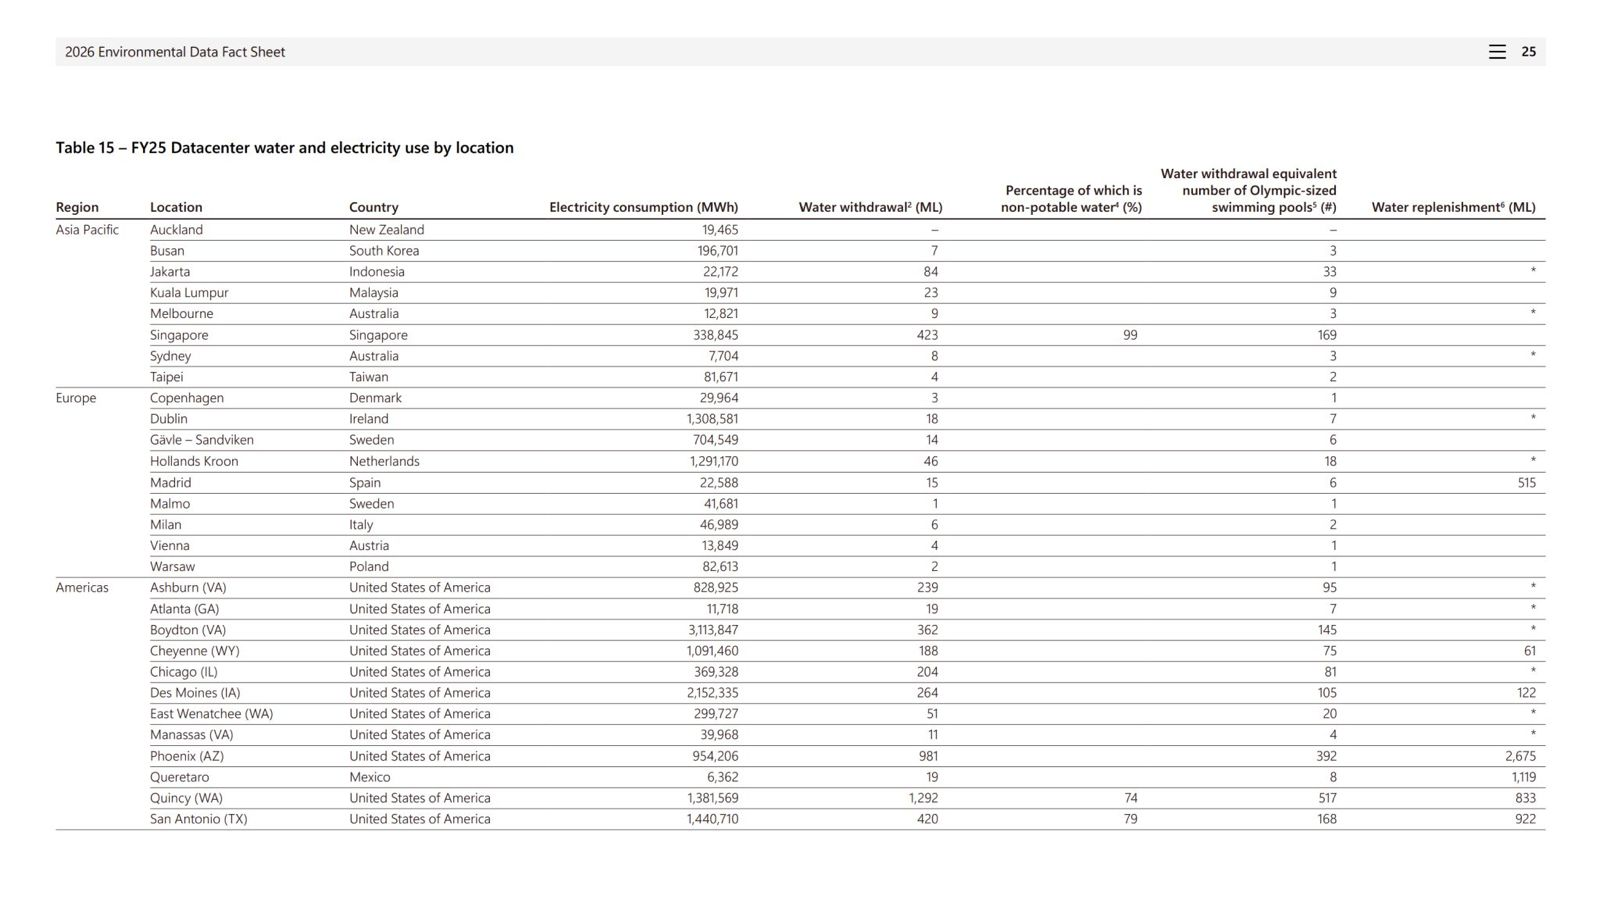
Mi hanno evidenziato l’analisi della Tabella 15 contenuta nel report ambientale 2026 di Microsoft, sull’impiego di elettricità e risorse idriche nei data center globali per l’anno fiscale 2025. I dati evidenziano come le Americhe dominino i consumi energetici, mentre l’Europa si distingua per un’efficienza idrica superiore grazie a climi favorevoli e tecnologie di raffreddamento avanzate. Un punto centrale della documentazione riguarda l’obiettivo dell’azienda di diventare “water positive”, dimostrato da volumi di reintegro idrico che superano i prelievi totali in diverse aree critiche. Vengono inoltre esaminati i rischi legati alla concentrazione geografica dei carichi di lavoro dell’intelligenza artificiale e l’importanza strategica dell’uso di acqua non potabile in hub come Singapore. In sintesi, le fonti delineano il delicato equilibrio tra l’espansione delle infrastrutture digitali e l’impegno per la sostenibilità ambientale a lungo termine.
L’unica sede operativa in Italia, localizzata a Milano, rientra nella classificazione dei data center di piccola dimensione con un consumo elettrico annuale di 46.989 MWh e un prelievo idrico di 6 ML, registrando un’intensità d’uso dell’acqua leggermente superiore rispetto ai siti del Nord Europa a causa delle temperature estive locali, nonostante l’impatto ambientale complessivo della struttura rimanga contenuto rispetto ai grandi hub globali.
Nell’attuale panorama dell’espansione digitale accelerata, la gestione delle risorse ambientali ha cessato di essere un mero esercizio di compliance per trasformarsi in un pilastro fondamentale della resilienza operativa. Per i grandi hyperscaler, l’integrità del nesso acqua-energia non è solo una metrica di sostenibilità, ma il prerequisito per mantenere la continuità dei servizi in contesti climatici volatili.
I dati aggregati per l’anno fiscale 2025 delineano un’impronta industriale di proporzioni monumentali, con un consumo elettrico complessivo di 15.931.489 MWh a fronte di un prelievo idrico totale di 4.717 ML. L’analisi della distribuzione geografica rivela una profonda asimmetria strutturale: il dominio delle Americhe, che da sole catalizzano il 73,4% della domanda elettrica globale e l’85,9% del prelievo idrico, riflette non solo la concentrazione storica degli hub IT, ma anche una densità di workload critici che impone una pressione senza precedenti sulle risorse locali. In questo scenario, la metrica dell’intensità idrica media globale, attestata a 0,30 ML per ogni 1.000 MWh, funge da termometro della maturità tecnologica e della compatibilità climatica dei sistemi di raffreddamento. Questa varianza non è casuale, ma rappresenta il primo indicatore di divergenze profonde nell’architettura dei sistemi, dove la capacità di mitigare l’impatto fisico diventa un vantaggio competitivo. Comprendere questa dinamica richiede una dissezione dei singoli poli regionali, partendo dal baricentro energetico mondiale.
Gli hub statunitensi fungono oggi da laboratori critici per l’implementazione di modelli di economia circolare dell’acqua su scala industriale. Nelle Americhe, il confronto tra volumi assoluti e intensità operativa evidenzia le sfide sistemiche della regione: mentre Quincy registra il prelievo volumetrico più alto del dataset con .1292 ML (pari a 517 piscine olimpioniche), Phoenix manifesta una criticità qualitativa con un’intensità idrica di 1,03 ML/1.000 MWh. Quest’ultimo dato è particolarmente allarmante poiché si inserisce in un’area ad alto stress idrico come il bacino del fiume Colorado, dove la gestione della risorsa è soggetta a crescenti restrizioni municipali. Per disaccoppiare la crescita computazionale dalla pressione sugli acquedotti, la strategia si è orientata verso l’uso di acqua non potabile, che raggiunge il 79% a San Antonio e il 74% a Quincy.
Tuttavia, emerge un’ombra strategica nella “Data Center Alley” della Virginia: a Boydton e Ashburn, i mercati più densi al mondo, l’assenza di dati dichiarati sulla non-potabilità configura un preoccupante “blind spot” operativo. Questa mancanza di trasparenza in siti che consumano oltre 3,1 milioni di MWh non è solo una lacuna informativa, ma un rischio reputazionale e regolatorio che potrebbe innescare backlash politici locali e declassamenti nelle valutazioni ESG degli investitori. La persistente dipendenza dal raffreddamento evaporativo in climi aridi evidenzia un limite strutturale che trova però un netto contrappunto tecnologico nelle strategie adottate oltreoceano.
Il Benchmark Europeo
L’Europa si è affermata come il benchmark globale per l’ottimizzazione del Water Usage Effectiveness (WUE), trasformando il binomio tra climi temperati e normative stringenti in una barriera contro la volatilità operativa. L’efficienza del comparto europeo è impressionante: pur gestendo il 22,2% del carico elettrico globale, la regione è responsabile di appena il 2,3% del prelievo idrico totale.
Questo risultato è la risposta proattiva dell’industria alla Energy Efficiency Directive (EED) dell’Unione Europea e ad altri mandati di reporting che impongono una riduzione drastica dell’impronta fisica. I casi di Dublino e Hollands Kroon sono emblematici: entrambi i siti superano 1,3 milioni di MWh di consumo energetico, ma mantengono prelievi idrici irrisori (rispettivamente 18 ML e 46 ML).
L’efficacia delle tecnologie di “free cooling” e dei circuiti chiusi adottati nei mercati scandinavi e olandesi funge da scudo contro possibili future tassazioni sulle risorse idriche. In questo panorama, Madrid si distingue come un’eccezione strategica: nonostante le temperature elevate, il sito trasforma una potenziale passività climatica in un asset ESG attraverso un massiccio programma di replenishment da 515 ML, superando di gran lunga il prelievo di 15 ML. Tuttavia, questa eccellenza europea non è un modello esportabile universalmente; le leggi della fisica ambientale rendono questi successi difficilmente replicabili nei quadranti caratterizzati da condizioni termodinamiche avverse.
La Frontiera Asia-Pacifico
Nel quadrante Asia-Pacifico, la gestione dell’acqua non potabile è una necessità di sopravvivenza aziendale dettata dalla scarsità geografica. Singapore rappresenta l’apice di questa strategia: integrando il programma nazionale NEWater, il 99% dell’acqua utilizzata (423 ML) proviene da fonti riciclate, minimizzando l’impatto sulle risorse civili. Al polo opposto, il caso di Jakarta evidenzia un fallimento tecnico-ambientale, con l’intensità idrica più alta dell’intero dataset (3,79 ML/1.000 MWh). Questa inefficienza è parzialmente dovuta all’elevato punto di rugiada e all’umidità tropicale che compromette i sistemi di raffreddamento tradizionali, rendendo l’evaporazione l’unica via per la dissipazione del calore. Il contrasto diventa ancora più netto se confrontato con Auckland: la sede neozelandese, con un prelievo idrico azzerato (“-“), dimostra che anche in APAC è possibile operare in circuiti chiusi o free-cooling totale. Il benchmark di Auckland rende l’inefficienza di Jakarta ingiustificabile sotto il profilo ingegneristico moderno. Per gli operatori tropicali, l’innovazione radicale non è più opzionale: il superamento della licenza sociale a operare in mercati come l’Indonesia o la Malesia dipenderà dalla capacità di superare i limiti della termodinamica tradizionale in favore di architetture idriche più resilienti. Questa transizione regionale si inserisce in un quadro globale dove la rigenerazione deve ora confrontarsi con l’ombra dell’intelligenza artificiale.
La Strategia Water Positive e l’impatto dell’Intelligenza Artificiale
L’obiettivo strategico “Water Positive” si configura oggi come una sfida dinamica, minacciata dall’escalation termica dei carichi di lavoro legati all’Intelligenza Artificiale. Attualmente, l’infrastruttura globale vanta un volume di replenishment di 6.064 ML, superando il prelievo totale di 4.717 ML. Questo surplus è frutto di investimenti massicci in aree critiche, con Phoenix (2.675 ML di reintegro) e Querétaro (1.119 ML) che guidano il passaggio dalla neutralità alla rigenerazione attiva degli ecosistemi idrografici. Tuttavia, questa posizione di vantaggio è estremamente fragile: l’attuale lead di replenishment potrebbe essere rapidamente eroso dalla densità dei workload AI, che aumentano drasticamente il calore per rack e, di conseguenza, la necessità di raffreddamento intensivo.
In questo contesto, il passaggio al liquid cooling o al dry cooling avanzato non deve essere più considerato una scelta opzionale di design, ma una “CapEx obbligatoria” per qualsiasi sito destinato a ospitare cluster AI di classe H100 o B200. Solo attraverso questo disaccoppiamento tecnologico sarà possibile prevenire una inversione dei guadagni di sostenibilità faticosamente ottenuti. Per gli investitori ESG e i regolatori, la trasparenza sulle metriche per-rack e sui livelli di water stress locale diventerà il nuovo standard di valutazione del rischio. In sintesi, la resilienza a lungo termine dell’infrastruttura digitale dipenderà dalla capacità di scalare la potenza computazionale senza proporzionalità diretta nel consumo di risorse fisiche, trasformando l’efficienza idrica nel nuovo indicatore sovrano della qualità industriale del cloud.
I dati aggregati per l’anno fiscale 2025 delineano un’impronta industriale di proporzioni monumentali, con un consumo elettrico complessivo di 15.931.489 MWh a fronte di un prelievo idrico totale di 4.717 ML.